Ilgtspēja sākas mājās
Par ilgtspēju parasti runājam uzņēmumu kontekstā – ESG ziņojumi, piegādes ķēdes, emisiju mērķi. Taču liela daļa enerģijas patēriņa un emisiju rodas mājsaimniecībās, īpaši apkurē. Latvijas klimatā privātmājas vai dzīvokļa apkure bieži ir lielākā ikmēneša izmaksu pozīcija pēc mājokļa maksājuma. Tāpēc energoefektivitātes uzlabojumi ir ne tikai vides, bet arī ļoti praktisks finanšu jautājums.
Uzņēmumiem līdzīgus principus esam apskatījuši rakstā par energoefektivitāti birojos. Mājsaimniecībā loģika ir tā pati: vispirms izmērīt, tad samazināt zudumus un tikai pēc tam ieguldīt tehnoloģijās.
Ieguldījums, nevis izdevums
Energoefektivitātes uzlabojumus ir vērts vērtēt kā ieguldījumu ar atdevi. Ja siltināšana samazina apkures rēķinus, šis ietaupījums atkārtojas katru gadu. Aprēķinā jāņem vērā:
- sākotnējās izmaksas – materiāli, darbs, projektēšana;
- gada ietaupījums – samazinātie apkures un elektroenerģijas rēķini;
- uzturēšanas izmaksas – piemēram, siltumsūkņa vai ventilācijas iekārtu apkope;
- kalpošanas laiks – siltinājums kalpo desmitiem gadu, iekārtām tas ir īsāks;
- īpašuma vērtība – energoefektīvs mājoklis tirgū parasti ir pievilcīgāks.
Vienkāršs atmaksāšanās laika aprēķins – izmaksas dalītas ar gada ietaupījumu – dod pirmo priekšstatu, taču precīzāks rezultāts iegūstams, ņemot vērā arī enerģijas cenu svārstības un finansējuma izmaksas.
Kur rodas lielākā atdeve
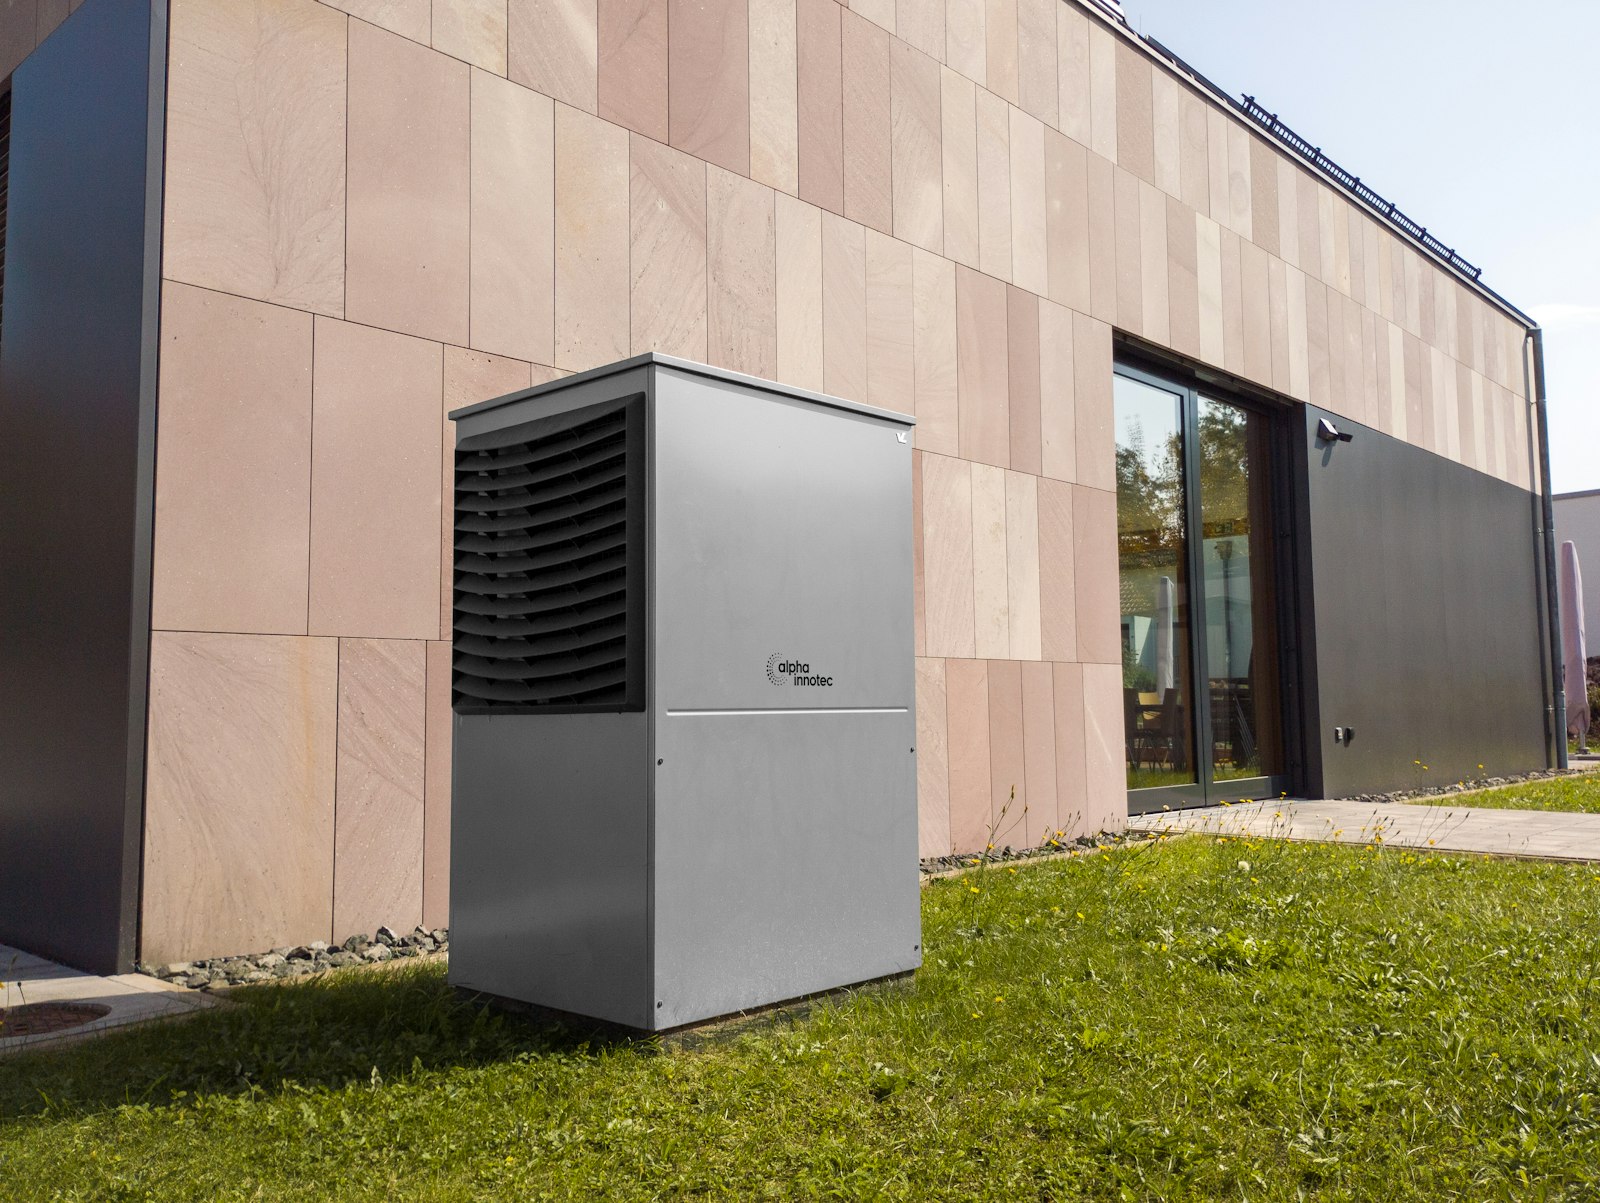
Pieredze rāda, ka lētākie un ātrāk atmaksājamie pasākumi bieži ir vienkārši: bēniņu siltināšana, logu un durvju blīvēšana, apkures sistēmas balansēšana un termostatu uzstādīšana. Lielāki ieguldījumi – fasādes siltināšana, logu nomaiņa, siltumsūknis vai saules paneļi – prasa vairāk līdzekļu, bet arī ietaupījums ir lielāks.
Daudzdzīvokļu mājās lielākais efekts parasti panākams, renovējot visu ēku kopā. Šādi projekti prasa dzīvokļu īpašnieku vienošanos, taču ļauj sadalīt izmaksas un piesaistīt atbalsta programmas.
Finansējuma avoti
Ne katra mājsaimniecība var uzreiz ieguldīt vairākus tūkstošus eiro. Tāpēc energoefektivitātes projektus bieži finansē kombinēti:
- uzkrājumi – lētākais variants, ja tie ir pieejami;
- valsts un ES atbalsta programmas – to nosacījumi un pieejamība mainās, aktuālā informācija pieejama ALTUM mājaslapā;
- bankas kredīts mājokļa uzlabošanai – piemērots lielākiem projektiem;
- patēriņa kredīts – mazākiem darbiem, taču parasti ar augstāku likmi.
Izvēloties aizņēmumu, svarīgi salīdzināt gada procentu likmi un kopējo atmaksājamo summu, nevis tikai ikmēneša maksājumu. Pārskatu par to, kur un ar kādiem nosacījumiem var saņemt mājokļa energoefektivitātes kredīts, var atrast specializētā salīdzinājuma vietnē.
Kad aizņemties ir saprātīgi
Aizņemšanās maksā naudu, tāpēc tā ir pamatota tikai tad, ja sagaidāmais ietaupījums un ieguvumi atsver kredīta izmaksas. Labs princips – rēķināt atdevi, pieņemot piesardzīgas enerģijas cenas, nevis pašreizējās augstākās. Ja projekts atmaksājas arī tad, ja enerģija kļūst lētāka, risks ir zems.
Tāpat jāpārliecinās, ka kredīta maksājums iekļausies budžetā arī tad, ja ienākumi uz laiku samazinās. Energoefektivitātes uzlabojums nedrīkst kļūt par finansiālu slogu.
Noslēgumā
Energoefektīvs mājoklis ir viens no taustāmākajiem ilgtspējas piemēriem – tas samazina emisijas un vienlaikus mazina izdevumus. Pieejot tam kā finanšu lēmumam – ar aprēķinu, prioritātēm un pārdomātu finansējumu –, ieguvumi būs gan videi, gan ģimenes budžetam.